
这轮债市抛售,已经不能再用“调整”来定义了。
过去几个交易日,从东京到伦敦再到纽约,主权债券市场经历的不是简单的收益率上浮,而是一场系统性重定价。日本30年期国债收益率创下2008年全球金融危机以来的最高水平,英国30年期国债收益率触及1998年以来的新高,法国10年期国债收益率突破4.1%,为2008年以来首次,德国30年期国债收益率攀升至2011年之后的最高点。美国10年期国债收益率逼近4.8%,距离2025年1月的高位仅一步之遥。
全球主要经济体的国债几乎同步遭遇抛售,这种齐涨共跌的节奏在历史上极为罕见。
我亲历了1980年代保罗·沃尔克时期高达15%以上的美债收益率,见证了1990年代日本泡沫破裂后利率的漫长下行,也参与了2008年金融危机后全球央行的非常规宽松实验。但当前这场债市风暴的特殊之处在于:它不是由单一国家的货币政策紧缩引发的,而是全球范围内对“利率终局”的集体重估。
事情要从沃什在杰克逊霍尔的讲话说起。
沃什的发言之所以让市场如此紧张,不只是因为他重申压制通胀的决心,而是他释放出的信号精准击中了债券市场最敏感的神经:美联储可能已经准备好重新加息。利率互换市场对9月加息的定价概率从34%一跃升至65%,交易员们认为本月加息的可能性已经接近七成。这将是2023年以来美联储的首次加息。
同一时间,美伊冲突升级推动布伦特原油突破每桶91美元。能源价格跳涨叠加加息预期,债券市场遭遇双重重压。巴克莱和法国兴业银行在沃什讲话后迅速修正了利率预测,将此前未曾预期的9月和12月加息纳入基准情景。
表面看,这轮抛售的触发因素是清晰的——鹰派言论加上地缘冲击。但真正让全球债市“全线溃败”的,远不止这两件事。
美国国内一个更根本的结构性压力正在浮现。
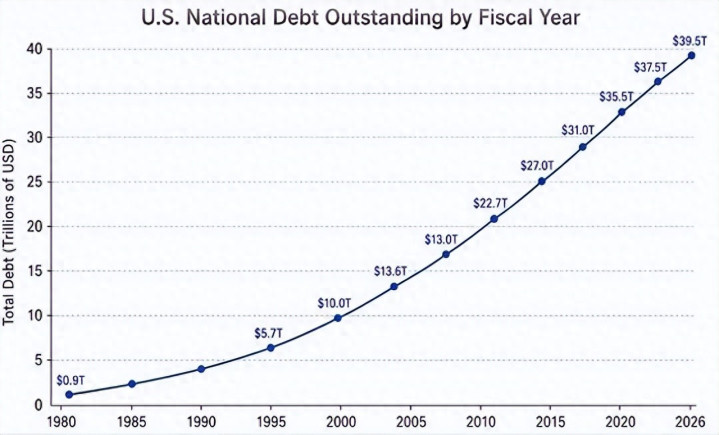
美国联邦政府债务规模在8月正式突破40万亿美元。这个数字的含义是什么?意味着财政部必须持续向市场投放巨额新债来滚动旧债、填补赤字。国债供给正在以前所未有的速度膨胀,而市场上的买方承接能力却并不宽裕。
与此同时,大型科技公司为抢占人工智能基础设施建设的制高点,正以前所未有的规模涌入长期公司债市场。9月预计还有约2000亿美元高评级企业债等待发行。主权债和企业债同时在长端大量供给,这在过往周期中很少同时出现。两种债券在同一片资金池里争抢全球储蓄,结果就是长端收益率被同步推高。高盛Delta交易台的观察很直白:AI投资热潮既是股市看涨的理由,也是债券久期看跌的理由。
更值得关注的是收益率上行的结构特征。本轮美债收益率的抬升,主要通过真实利率而非通胀预期来实现。这说明市场并非在为更高的通胀定价,而是在索要更高的实际回报。市场参与者正在重新评估美国经济的中性利率水平究竟在哪里。美国名义GDP增速已经加速到同比约6.6%,但剔除通胀后的实际增速只有2.1%,GDP平减指数同比上升4.4%。从历史经验看,10年期国债收益率通常高于GDP平减指数,但当前两者的利差仍处于历史低位。这意味着收益率的上行可能仍有空间,远未到顶。
比美债更让人后背发凉的是日本。
日本10年期国债收益率在9月1日触及3.005%,这是自1996年以来的最高水平。5年期收益率升至2.26%,2年期收益率升至1.795%,均创下数十年新高。我在金融行业这些年,亲眼见证了日本从1990年代末期开始陷入零利率乃至负利率的漫长泥潭,3%这个数字放在三十年前或许稀松平常,但在今天,它代表着一个时代的终结。
推动日本长期利率突破3%的力量有三股。市场普遍预期日本央行将在9月再次加息,并且在此之后还会持续加息以应对日元贬值和输入性通胀。高市早苗政府推行“负责任的积极财政”政策,2027财年各省厅预算申请达到创纪录的143万亿日元,市场对财政恶化的担忧正在推高长债收益率。美国财长贝森特8月31日公开表示“日本政府和日本央行可能采取措施提振日元”,进一步强化了加息预期。
三重压力叠加,日本这个全球最后一个超低利率阵地正在加速瓦解。
英国的处境同样不容乐观。
英国30年期国债收益率日内上涨9个基点至5.88%,续刷1998年3月以来新高。能源价格上涨和中东局势紧张直接触发了以长端为主的抛售潮。但英国的问题不止于外部冲击,其国内通胀粘性远高于其他发达经济体,市场对英国央行继续加息的预期始终没有消退。特拉斯2022年推出的迷你预算曾引发英国国债市场的崩盘危机,养老金基金差点爆仓,那场动荡至今让市场心有余悸。任何关于财政扩张的信号都会迅速反映在英债收益率上。
法国的独特之处在于政治风险与财政风险的交织。法国10年期国债收益率冲破4.1%,创2008年以来新高。距离总统大选还有8个月,国民议会在意识形态上严重分裂,政府频繁面临不信任投票,国家预算陷入僵局。公共债务率已经超过GDP的116%,财政赤字突破5%。法国10年期国债收益率甚至一度超越意大利国债,逆转了两国长期以来的债务风险定价。国际投资者正在提前交易法国政治风险,这在本轮债市风暴中是一个极不寻常的信号。
德国30年期国债收益率触及2011年以来最高水平,澳大利亚同期限债券创下2016年有数据以来的历史新高。这已经不能用个别国家的特例来解释,一定存在某种全球性的共同驱动因子。
美国财政部的干预为什么没有见效,很能说明问题。
8月19日,美国财政部宣布将长期名义附息国债的流动性支持回购规模至少扩大一倍,10年至20年期以及20年至30年期美债的单次最高回购规模从20亿美元提高至40亿美元。消息公布后,30年期美债收益率从高位回落至约5.18%。
但仅仅过了10多天,30年期美债收益率再次突破5.28%,完全抹去了财政部干预带来的跌幅。
回购操作能改善市场微观流动性,却无法消解收益率上行的底层压力。长债回购或许赢得了局部战役,却输掉了整场战争。贝森特本人多次淡化美债抛售的严重性,坚称美债在全球主要债市中“表现最佳”,甚至表示“我不认为我们处于任何严峻的局势之中”。这种虚张声势要想奏效,前提是牌桌上没人知道你在虚张声势。市场显然没有买账。
压低收益率是特朗普政府自去年初以来的既定目标,但其大规模支出、减税、关税政策以及对伊朗的军事行动,每一项都在朝着相反的方向用力。
日本是全球最大的债权国,净海外资产约为3.7万亿美元。过去三十年日本利率几乎为零,全球资金形成了固定的操作模式——借入几乎零成本的日元,兑换成美元,买入美债或美股,躺赚利差和资产增值。这个套息交易的规模有多庞大?业界估算在3.7万亿至5万亿美元之间,参与主体涵盖全球对冲基金、资管机构、自营交易盘、主权基金,几乎无所不包。
这个庞然大物赖以生存的前提是什么?日元维持超低利率,日元汇率保持弱势,美日利差足够宽。现在这三个前提正在同时被动摇。日本10年期国债收益率突破3%,日本央行加息预期持续升温,美元兑日元已经升至159-160区间,接近四十年低点。如果日本央行将3.7万亿美元海外资产中的一小部分转回国内,就会迫使全球其他地方出现大规模抛售。即使是资产配置上的微小转变,也可能产生巨大的连锁反应。
2024年8月5日,这个剧本已经上演过一次。日本央行加息后套息交易大规模平仓,日经指数单日暴跌12%,创下1987年以来最大单日跌幅,美股同步被拖累。历史正在重演,而且这一次的规模更大、涉及面更广。投资者正在重新评估中性政策利率的合理区间,而这一预估中枢一直在持续上移。
如果日本央行释放信号表明1%只是迈向2%利率的过渡阶段,日元将会快速走强,套息交易将迎来大规模集中平仓。这不仅仅是债券市场的问题。套息交易盘平仓意味着全球范围内去杠杆,风险资产将遭遇全面抛售。10年期美债收益率作为全球资产定价的锚,快速上行会触发全球大类资产的全面重定价——不限于美股科技股,全球科技、新能源等成长赛道都会面临估值压缩。外债压力大、基本面薄弱的新兴经济体将面临严峻的资本外流和本币贬值压力。
支撑过去十余年全球资产定价的廉价资金时代,或许已经终结。5%的美债收益率不是终点,而是新常态的起点。这场风暴的根源在于三个层面的结构性变迁同时发生:能源价格驱动的通胀冲击改变了货币政策预期;主要经济体财政状况恶化推高了主权风险溢价;AI投资热潮和巨额政府债务共同重塑了全球储蓄与投资的结构性平衡。
全球投资者正在经历的,不是某个国家债务问题的局部扰动,而是过去三十年全球金融秩序一次系统性重置的开端。
那3.7万亿美元套息盘之所以瑟瑟发抖,是因为它们赖以生存的整个底层架构正在被拆除。而更大的问题是,没有人确切知道拆完之后,新的均衡点在哪里。
中金汇融提示:文章来自网络,不代表本站观点。